10月21日美股盘后,特斯拉交出了一份"精神分裂"的财报:营收280.5亿美元,和去年基本持平;经营利润7.18亿美元,同比腰斩56%。按传统估值逻辑,这份财报应该砸盘。但盘后股价最高涨了2%,最终收涨约1.5%。
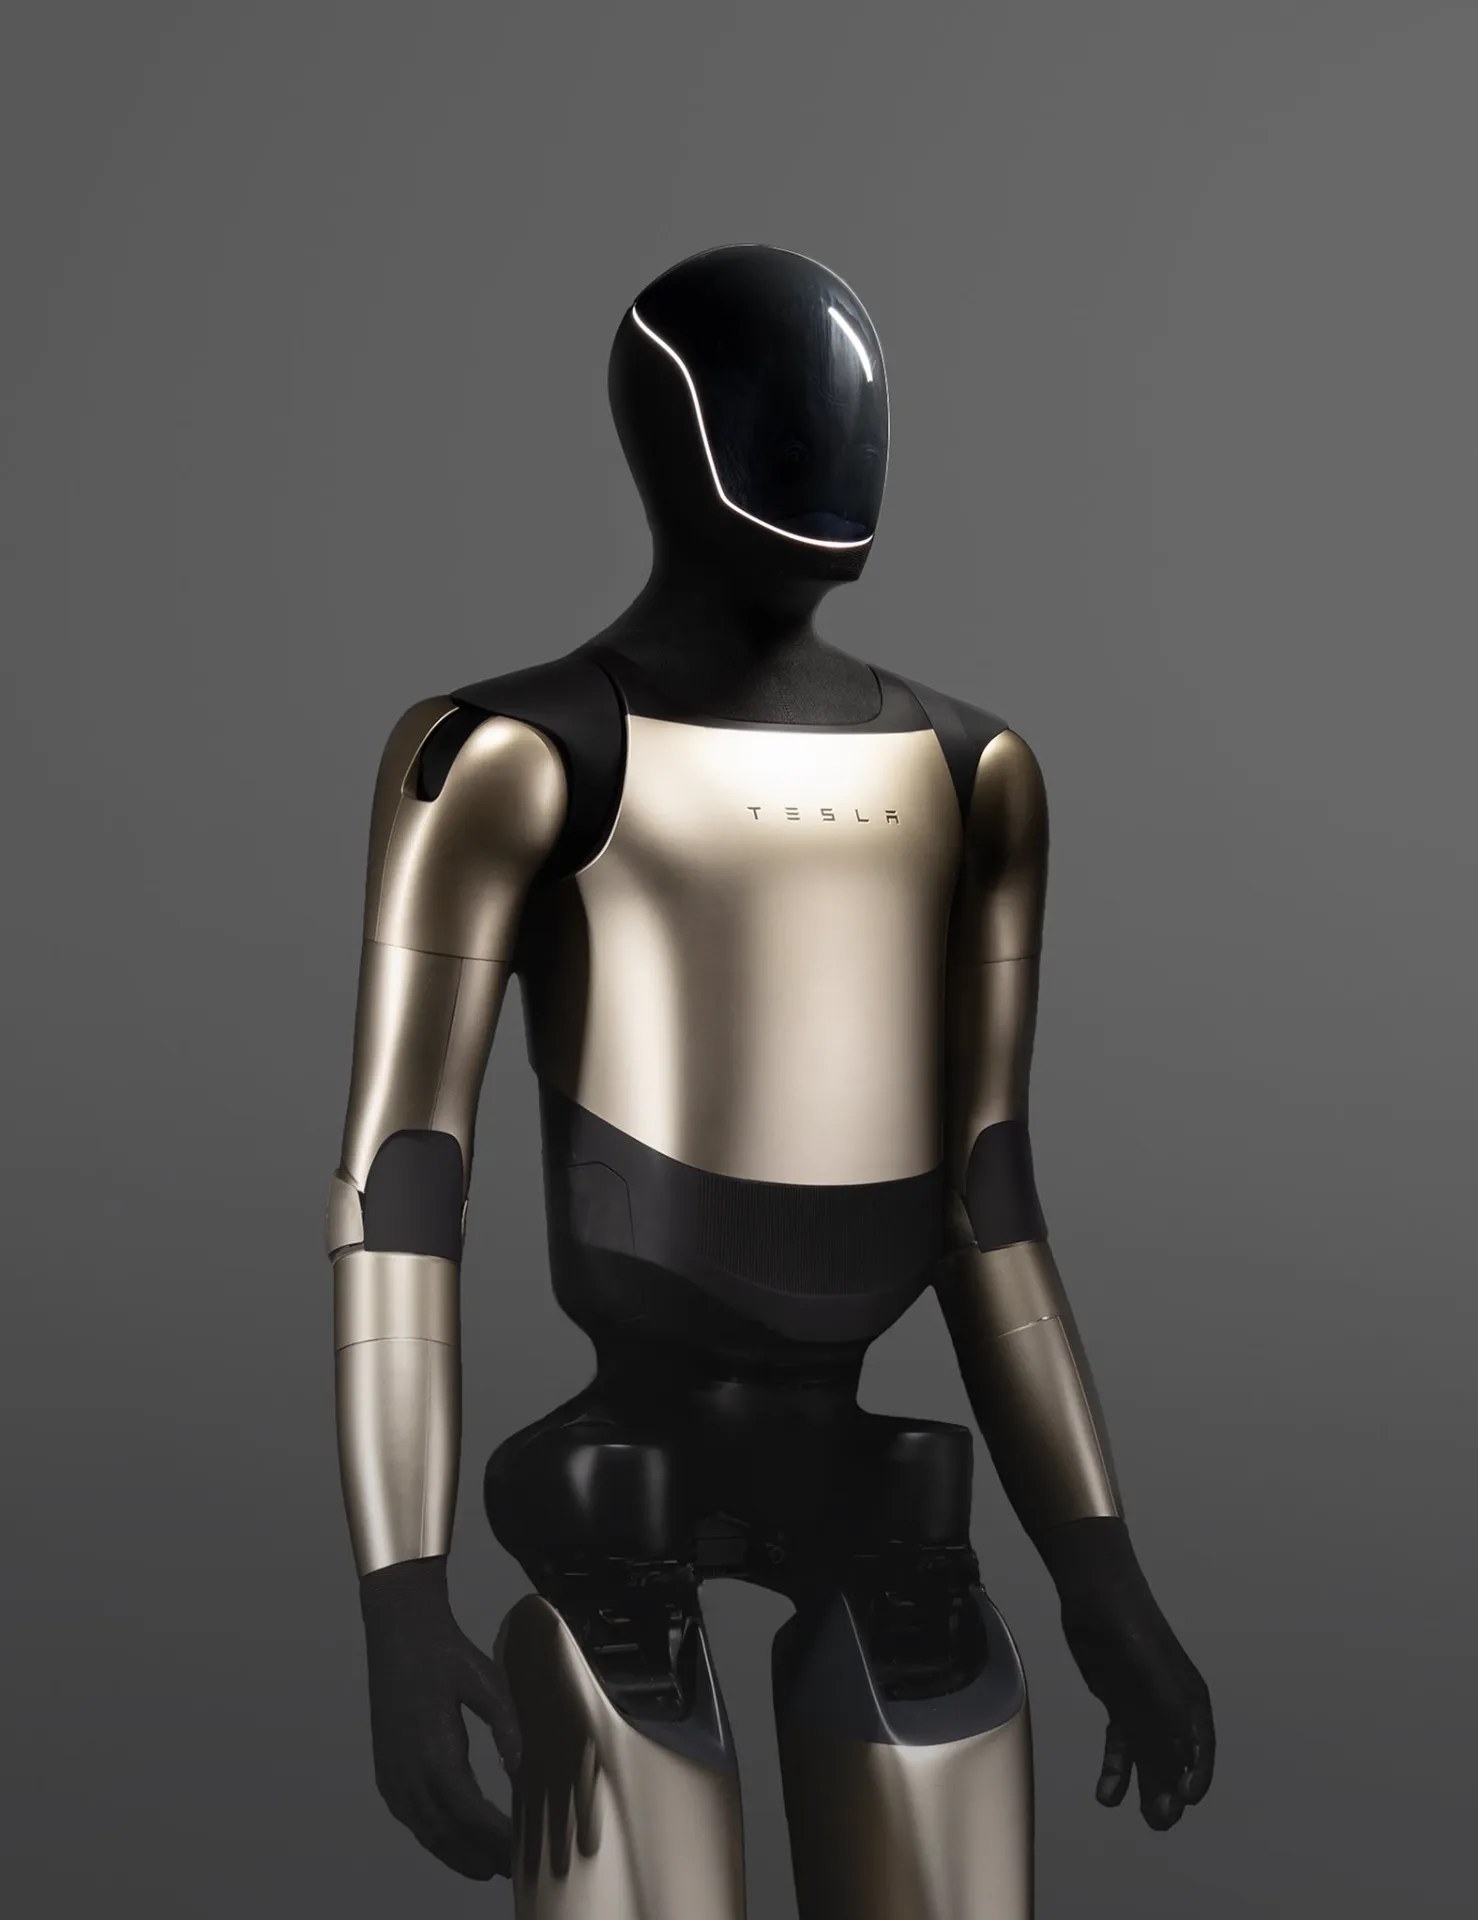
市场到底在为什么买单?答案藏在财报里的一句话:Optimus,已经在Fremont工厂的高产量产线上开始生产了。
一台还没公布产量、没公布售价、没公布交付时间的机器人,凭什么让利润腰斩的财报涨起来?
卖车这张表,在失血
先看"旧特斯拉"这张表,确实不好看。
三季度交付486,532辆,同比下滑2%;汽车业务收入205.6亿美元,同比下滑3%。经营利润率只剩2.6%,净利润7.87亿美元,同比下滑43%。
钱花去哪了?研发支出27.6亿美元,同比暴涨69%;运营费用47.8亿美元,同比涨39%。财报写得直白:钱砸向了Super Intelligence、Optimus和Cybercab。
这是典型的"第二曲线烧钱期":旧业务在失血,新业务在烧钱,利润表两头挨打。
但有意思的是,自由现金流15.3亿美元,转正了;手里还攥着454亿美元现金。也就是说:特斯拉烧得起。
智能这张表,在点火
再看"新特斯拉"这张表,全是火星子。
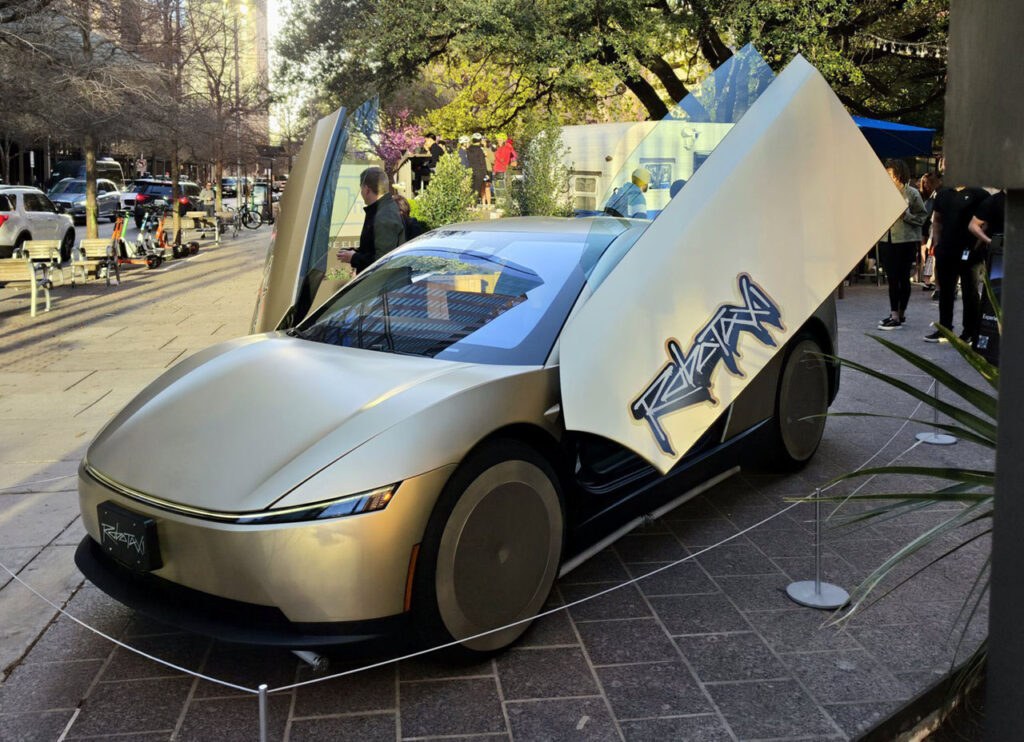
FSD订阅174万,一年涨了67%;北美75%的新车出厂就带着FSD。Cybercab 9月3日正式加入奥斯汀Robotaxi车队,一个季度下来,无监督行驶里程翻了8倍,季末接近200万英里。
而最大的引爆点是Optimus:特斯拉官方确认,"首批量产级人形机器人"已经在Fremont的高产量产线下线。从"实验室Demo"到"产线量产",这是机器人商业化路上最贵的一道坎——特斯拉说,它跨过去了。
没有公布产量,没有公布时间表,但"开始生产"这四个字,等于把Optimus从"故事"变成了"资产"。
同一周,SpaceX交出了同一份答卷
真正让这份财报封神的,是同一周的另一份财报——SpaceX。
SpaceX三季度营收146亿美元,同比暴涨161%,净利润44亿美元扭亏为盈。但最炸的不是这个数字:它的"Super Intelligence"AI部门,单季营收75.6亿美元,同比暴涨830%,第一次超过Starlink,成为SpaceX最大的收入来源。
注意这个时间点:10月20日SpaceX电话会上,马斯克亲口确认,特斯拉和SpaceX的董事会已经各自组建了独立董事特别委员会,正式探讨合并。他自己是"利益冲突方",不能参与谈判。合并要过特斯拉全体股东50%赞成票,"门槛非常高"。
把两份财报拼在一起看,有一个网上没人讲透的判断:马斯克的两个帝国,正在同一周完成同一次切换——从"卖硬件"切换到"卖智能"。
SpaceX:火箭和卫星还是基本盘,但AI第一次成了最大收入来源。特斯拉:卖车还是基本盘,但估值锚已经从"交付量"切换到了"智能"——FSD订阅、Robotaxi里程、Optimus产线。
这就是为什么利润腰斩股价却涨:华尔街买的根本不是这季度的车,买的是"智能"这张表的期权。
财报要分两张表看
给普通人一个看财报的新框架:以后看特斯拉这种公司,别再只盯着一张利润表,要分两张表看。
第一张表叫"造血表":卖车、充电、保险,负责产生现金。这张表现在很平庸——营收持平、利润腰斩,但它完成了最重要的任务:自由现金流转正,454亿美元现金在手,烧得起。
第二张表叫"估值表":Optimus、FSD、Robotaxi、AI芯片,负责讲未来的故事。这张表现在全是投入——研发+69%,但它每点火一次,估值就上一个台阶。
财报里最难看的数字(经营利润-56%)和最亮的数字(Optimus投产),其实是同一个数字:研发+69%。
反常识的结论是:利润腰斩不是这份财报的利空,而是利多——它证明特斯拉真的在把"卖车的利润"换成"机器人的期权"。一家公司敢不敢拿当期利润换第二曲线,才是它值多少钱的真正分水岭。
普通人能抄什么作业?
普通人看这份财报,能抄三条作业。
第一,看公司别只看市盈率,看"研发费用率"的变化方向。一家公司如果利润下滑是因为研发暴涨,和因为卖不动而下滑,是两种完全不同的下滑。
第二,警惕"单曲线依赖"。特斯拉如果只有卖车这条曲线,交付-2%就是天塌了;但它有第二曲线,-2%就没人关心了。你自己的收入结构也一样:工资是第一曲线,你的第二曲线是什么?
第三,分清"烧钱"和"投资"。烧钱是烧完就没了,投资是烧出了资产。Optimus上产线,就是烧出了资产。
边界:别急着下结论
当然,冷静剂也要打三针。
第一针:Optimus只说了"开始生产",没说产量、没说良率、没说交付时间。从"产线开工"到"规模交付",中间还隔着地狱难度的量产爬坡。
第二针:电池是瓶颈。特斯拉自己承认,电池供应是放量的主要限制——机器人要电池,车也要电池,产能就那么多。
第三针:合并"门槛非常高"。特斯拉全体股东50%赞成票,不是投票股份的50%,是全部股份的50%。马斯克自己都说"别当成定局"。
所以结论是:方向确认了,兑现还需要时间。看多逻辑成立,但别按"已经成功"去定价。
延伸阅读
想理解马斯克为什么总在"利润最难看的时候"下注最狠,推荐《埃隆·马斯克传》(沃尔特·艾萨克森著)。从PayPal到SpaceX再到特斯拉,他的方法从来没变:用第一曲线的现金流,给第二曲线争取时间。这本书里写满了这种"切换"的完整记录。
[商品卡:《埃隆·马斯克传》]
下期预告
明天我们聊Meta:一边是Q3营收646亿美元超预期、盘后大涨,一边是250亿美元"史上最大单笔赔付"。更关键的是,巴西大选决选10月25日就投票,Meta在大选前被裁定不得限流——算法推荐和选票,到底谁说了算?