谈判桌两边坐的,其实是同一个人。
10月20日,特斯拉财报电话会上,马斯克说,把SpaceX和特斯拉合并"是个好主意"。两家已各自成立独立董事特别委员会,谈判还在早期。合并后的公司估值可能达3.5万亿美元,全球第五。
特殊之处不在规模:马斯克持有特斯拉近两成股份、SpaceX近一半,还是两家公司的CEO。买方、卖方、拍板人,都是他。
协同是故事,定价才是账
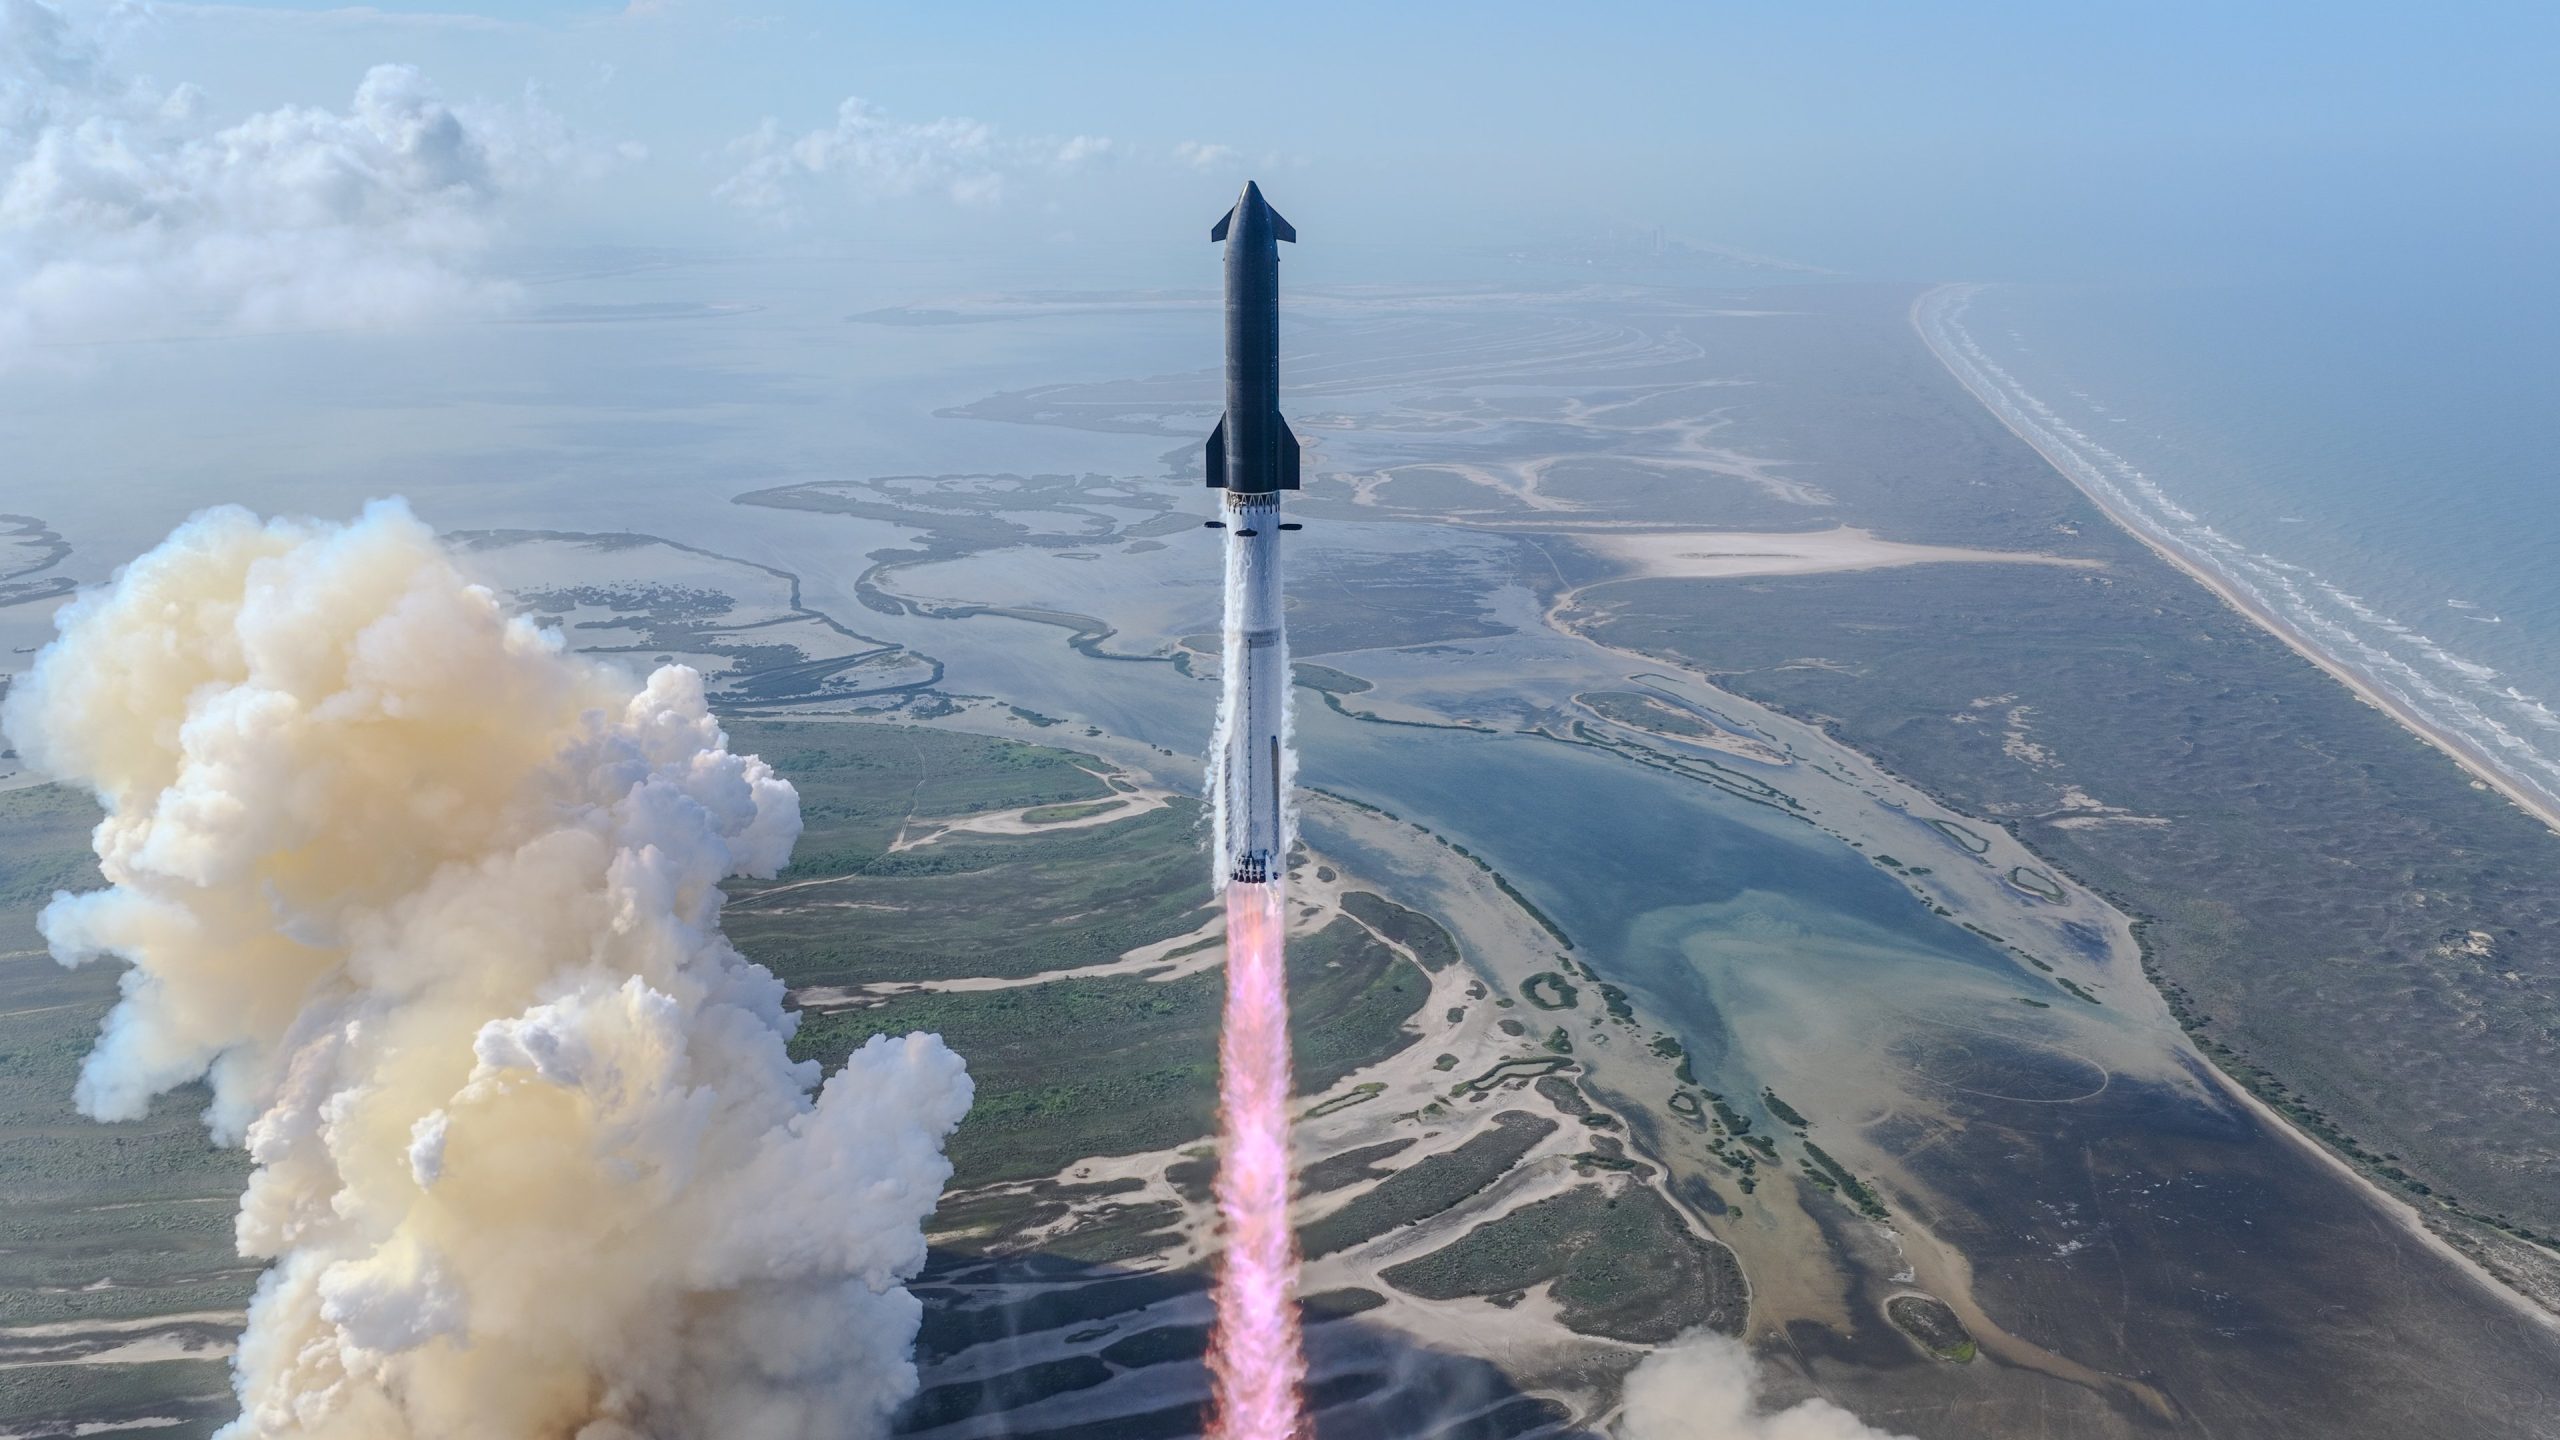
支持合并的理由不难讲:两家已在合建芯片项目Terafab,SpaceX的AI业务一个季度收入超75亿美元、涨了近10倍,火箭、星链、机器人装进一家公司,他不用再两头跑。都是真的。
但协同讲的是"合在一起值多少",治理问的是:价格谁说了算。按路透拆解,特斯拉约贡献新公司41%的价值,SpaceX占59%;还有一种方案是SpaceX发行无投票权股票来换股——特斯拉股东拿到新股票,却可能丢掉投票权。换股比例每差一个点,就是几百亿美元换口袋。
2016年那场官司,剧本演过一遍
这不是他第一次自己跟自己做交易。2016年,特斯拉收购他表兄弟创办的SolarCity,他在两家公司各持有约22%股份。股东随即告上法庭:这是拿特斯拉的钱救他自己。
官司打了好几年,法院最终认定价格公平,但董事们为和解掏了6000万美元。特拉华州最高法院留下一句关键的话:没有独立委员会把关,加上他深度介入、公开站台,足以构成"交易过程不公平"。
这次他学聪明了:特别委员会先立起来,他公开承认是利益冲突方,不进讨论室。但路透独家说,"好主意"一出口,谈判团队反而慌了——老板提前表态,等于给未来的股东诉讼递把柄,流程可能拖慢数周。
普通人看这种交易,只看三个信号
一是定价机制:换股比例谁算的,有没有独立估值,溢价给了哪一边。
二是独立委员会的成色:成员真独立吗,有没有权力说"不",回避落到文件还是停在口头?SpaceX已披露,交易最终仍需马斯克批准——回避讨论和保留拍板,是两回事。
三是小股东的投票权:方案要不要单独过小股东这关,投完之后投票权还在不在?无投票权股票这种设计,等于把信号直接抽走。
我的判断:报道都在算3.5万亿,算错了重点。规模不是风险,定价权才是。一个人同时坐在谈判桌两边,合并对他几乎总是划算的——股份并到一起,控制权更集中。可能吃亏的,永远是桌上没椅子的那一方。这类交易不用猜结局,先看程序:程序越像演给法院看的,价格越要打折听。
边界说清:这套看法适用于一切大股东同控买卖双方的关联交易,但不预测股价。目前仍是"放话加早期谈判",正式方案没出,美国政界和中国监管两道关都没过,别按既成事实下注。
延伸阅读
想看懂马斯克怎么做决定、怎么在几家公司间腾挪,推荐艾萨克森的《埃隆·马斯克传》。作者贴身跟踪两年,写两家公司早期几度濒临破产的章节,值得对照今天这场合并看。
[商品卡:埃隆·马斯克传](价格以小店实时价为准)
下期预告:聊另一个"自己人定价"的现场——黄仁勋一句话,长鑫存储午后涨8%。巨头一句话给产业链定价,谁在买单?